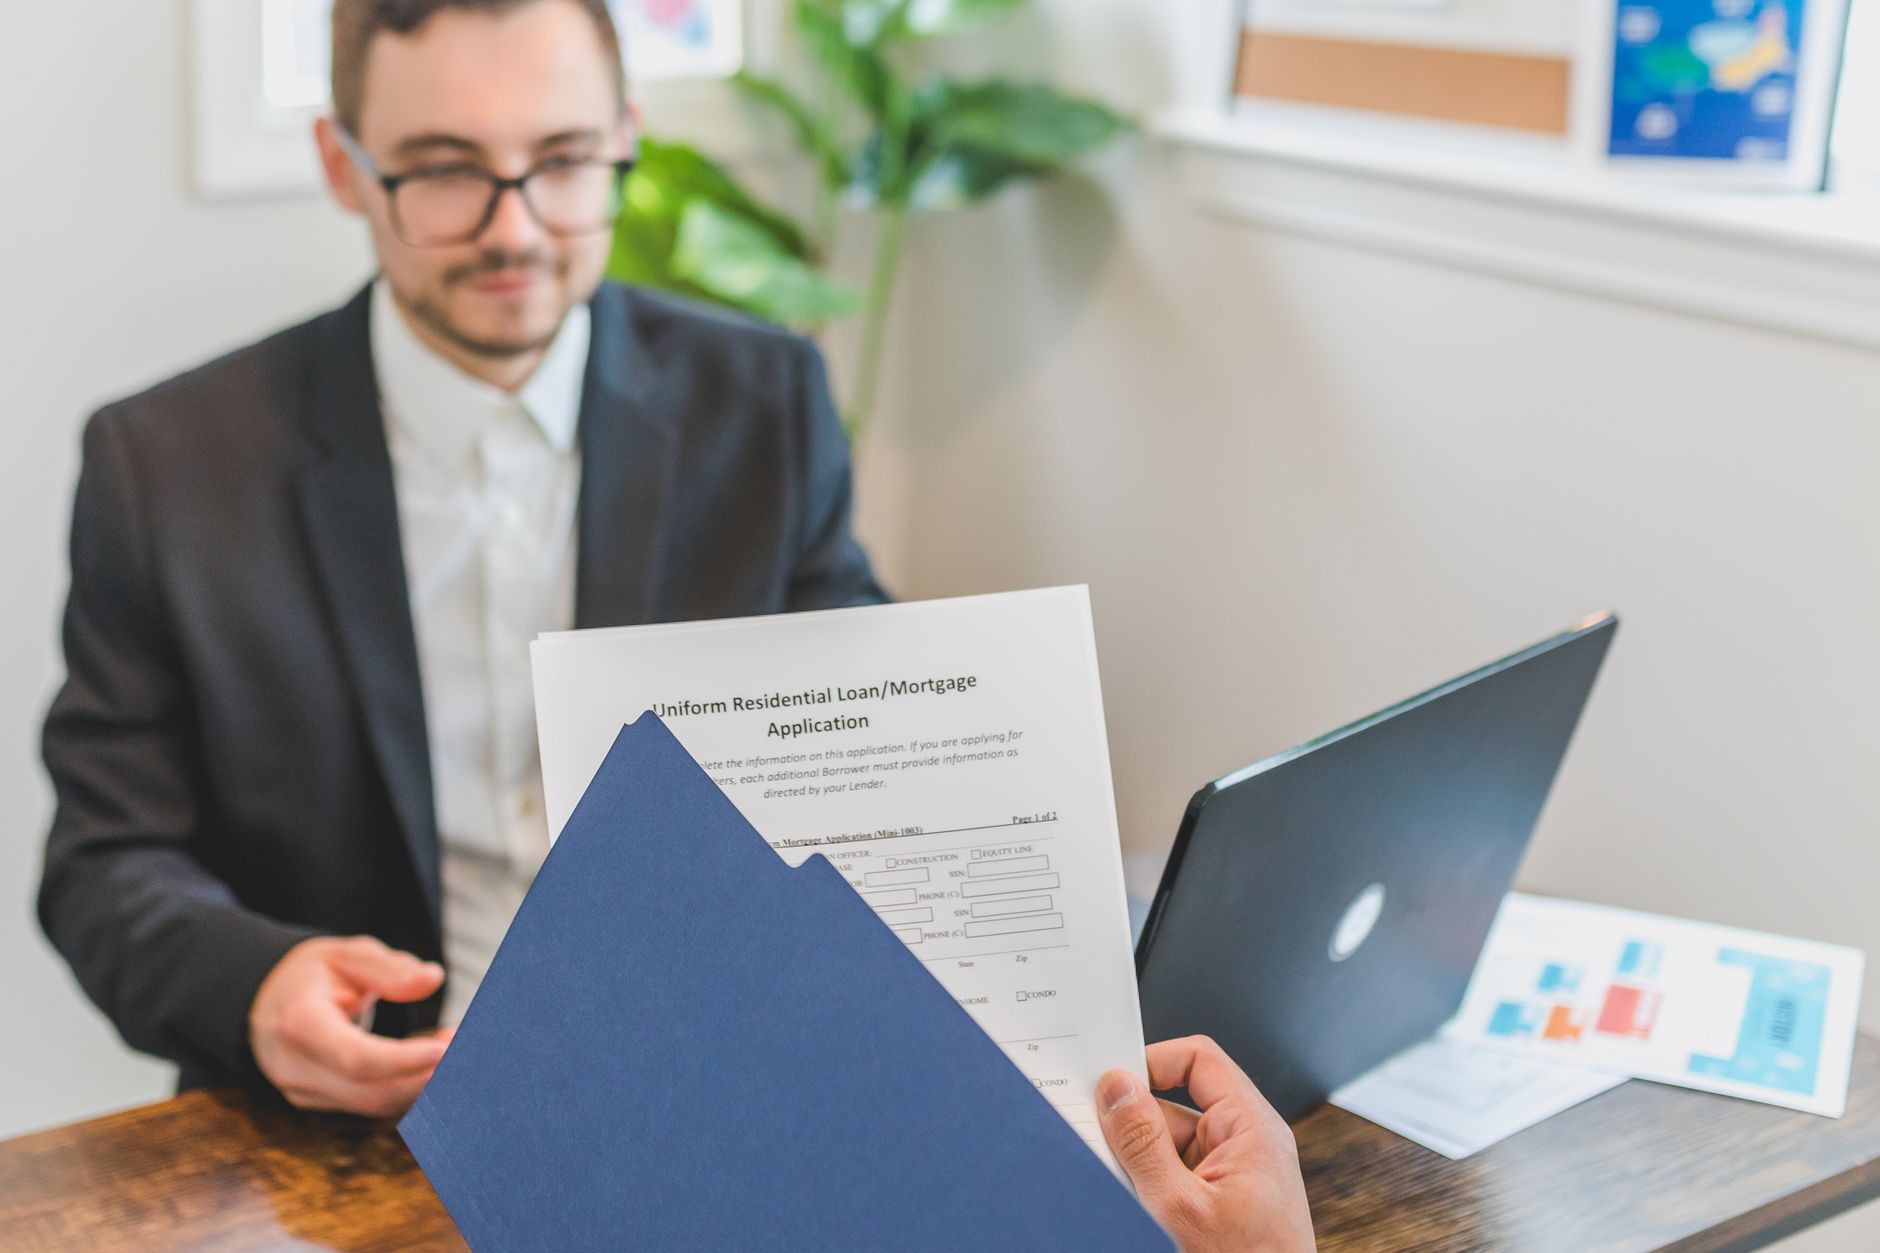
Le marché de l’assurance emprunteur est actuellement confronté à des défis majeurs, influencés par des facteurs économiques et réglementaires. Les emprunteurs, en quête de protection pour leurs crédits, doivent naviguer dans un environnement en constante évolution. Ce marché, vital pour la sécurité financière des ménages, subit une pression croissante qui mérite d’être examinée de près.
Les évolutions récentes, tant au niveau législatif qu’au niveau des pratiques des assureurs, impactent directement les conditions d’accès à ces assurances. Alors que les taux d’intérêt montent, les emprunteurs cherchent à alléger leurs charges, ce qui rend le sujet de l’assurance emprunteur d’autant plus pertinent.
État du marché de l’assurance emprunteur
Le marché de l’assurance emprunteur a connu une croissance significative ces dernières années, alimentée par l’augmentation des prêts immobiliers. En effet, la nécessité de garantir un crédit immobilier a poussé de nombreux emprunteurs à souscrire des assurances. Toutefois, cette dynamique est aujourd’hui mise à mal par des facteurs concurrentiels.
Les compagnies d’assurance, face à une concurrence accrue, tentent de se démarquer en proposant des offres diversifiées. Cependant, cela peut également mener à une guerre des prix, où la rentabilité des entreprises est mise en péril. De plus, la pression sur les marges pourrait entraîner une diminution des garanties offertes.
En conséquence, les emprunteurs doivent désormais être plus vigilants dans le choix de leur assurance. Les comparateurs en ligne sont devenus des outils essentiels pour évaluer les meilleures offres, mais ils ne remplacent pas une bonne compréhension des clauses et des garanties proposées.
Les enjeux réglementaires
Les évolutions réglementaires ont un impact direct sur le marché de l’assurance emprunteur. La loi Lagarde, introduite en 2010, a permis aux emprunteurs de choisir leur assureur, favorisant ainsi la concurrence. Cependant, des ajustements récents mettent en lumière des tensions entre la protection des consommateurs et la viabilité des assureurs.
Une réglementation trop contraignante pourrait nuire à l’offre disponible sur le marché. Les compagnies d’assurance pourraient être amenées à réduire leurs produits ou à augmenter leurs tarifs pour compenser les risques. Les emprunteurs doivent donc rester informés des évolutions législatives pour adapter leurs choix.
Parallèlement, la transparence des contrats d’assurance est devenue un sujet central. Les consommateurs exigent de plus en plus de clarté sur les conditions d’indemnisation, ce qui pousse les assureurs à revoir leurs pratiques de communication.
Impact de la hausse des taux d’intérêt
La récente hausse des taux d’intérêt a des conséquences significatives sur le marché de l’assurance emprunteur. Les emprunts devenant plus coûteux, de nombreux ménages cherchent à optimiser leurs dépenses, y compris en matière d’assurance. Cette situation soulève des questions sur la nécessité d’une couverture adéquate.
Dans ce contexte, les assureurs doivent faire preuve de flexibilité pour attirer de nouveaux clients. Les produits d’assurance doivent être ajustés pour répondre aux préoccupations des emprunteurs, qui souhaitent désormais des solutions plus adaptées à leur situation financière.
Il est donc crucial pour les compagnies d’assurance de développer des offres personnalisées, prenant en compte les différents profils d’emprunteurs. Cela pourrait permettre de maintenir l’intérêt pour l’assurance emprunteur malgré les conditions de marché défavorables.
Le choix de l’assurance emprunteur
Le choix de l’assurance emprunteur est un processus complexe qui nécessite une attention particulière. Les emprunteurs sont souvent confrontés à une multitude d’options, rendant leur décision d’autant plus difficile. Il est essentiel d’évaluer les garanties, les exclusions et les tarifs de manière approfondie.
Pour faciliter ce choix, il est recommandé de faire appel à un courtier spécialisé. Celui-ci peut fournir une expertise précieuse et aider les emprunteurs à naviguer parmi les différentes propositions. Un courtier peut également négocier des conditions plus avantageuses au nom de l’emprunteur.
Enfin, il est important de lire attentivement les conditions générales avant de signer un contrat. Cela permet d’éviter les mauvaises surprises en cas de sinistre et de garantir une couverture adéquate.
L’importance de la santé financière
La santé financière des emprunteurs joue un rôle crucial dans le choix de l’assurance emprunteur. Les personnes ayant des antécédents médicaux peuvent faire face à des primes plus élevées ou à des exclusions de garantie. Cette réalité souligne l’importance d’une évaluation précise des risques par les assureurs.
Les emprunteurs doivent donc être transparents lorsqu’ils remplissent leur dossier et fournir toutes les informations nécessaires sur leur état de santé. Cela peut influencer le montant de la prime et les garanties accordées.
En outre, il est conseillé de faire un point régulier sur sa situation financière. Les changements de statut, comme un nouvel emploi ou une augmentation de salaire, peuvent influencer les options d’assurance disponibles.
Conclusion : vers un avenir incertain
Le marché de l’assurance emprunteur est clairement sous pression, mais il reste essentiel pour la sécurité des emprunteurs. Les enjeux réglementaires, la hausse des taux d’intérêt et la nécessité d’une couverture adéquate sont autant de défis à relever. Les emprunteurs doivent rester informés et faire des choix éclairés pour naviguer dans ce contexte complexe.
À l’avenir, il est probable que ce marché continuera d’évoluer, avec des acteurs cherchant à s’adapter aux nouvelles réalités économiques. Les emprunteurs, quant à eux, devront demeurer vigilants pour s’assurer qu’ils bénéficient des meilleures conditions possibles tout en protégeant leur patrimoine.